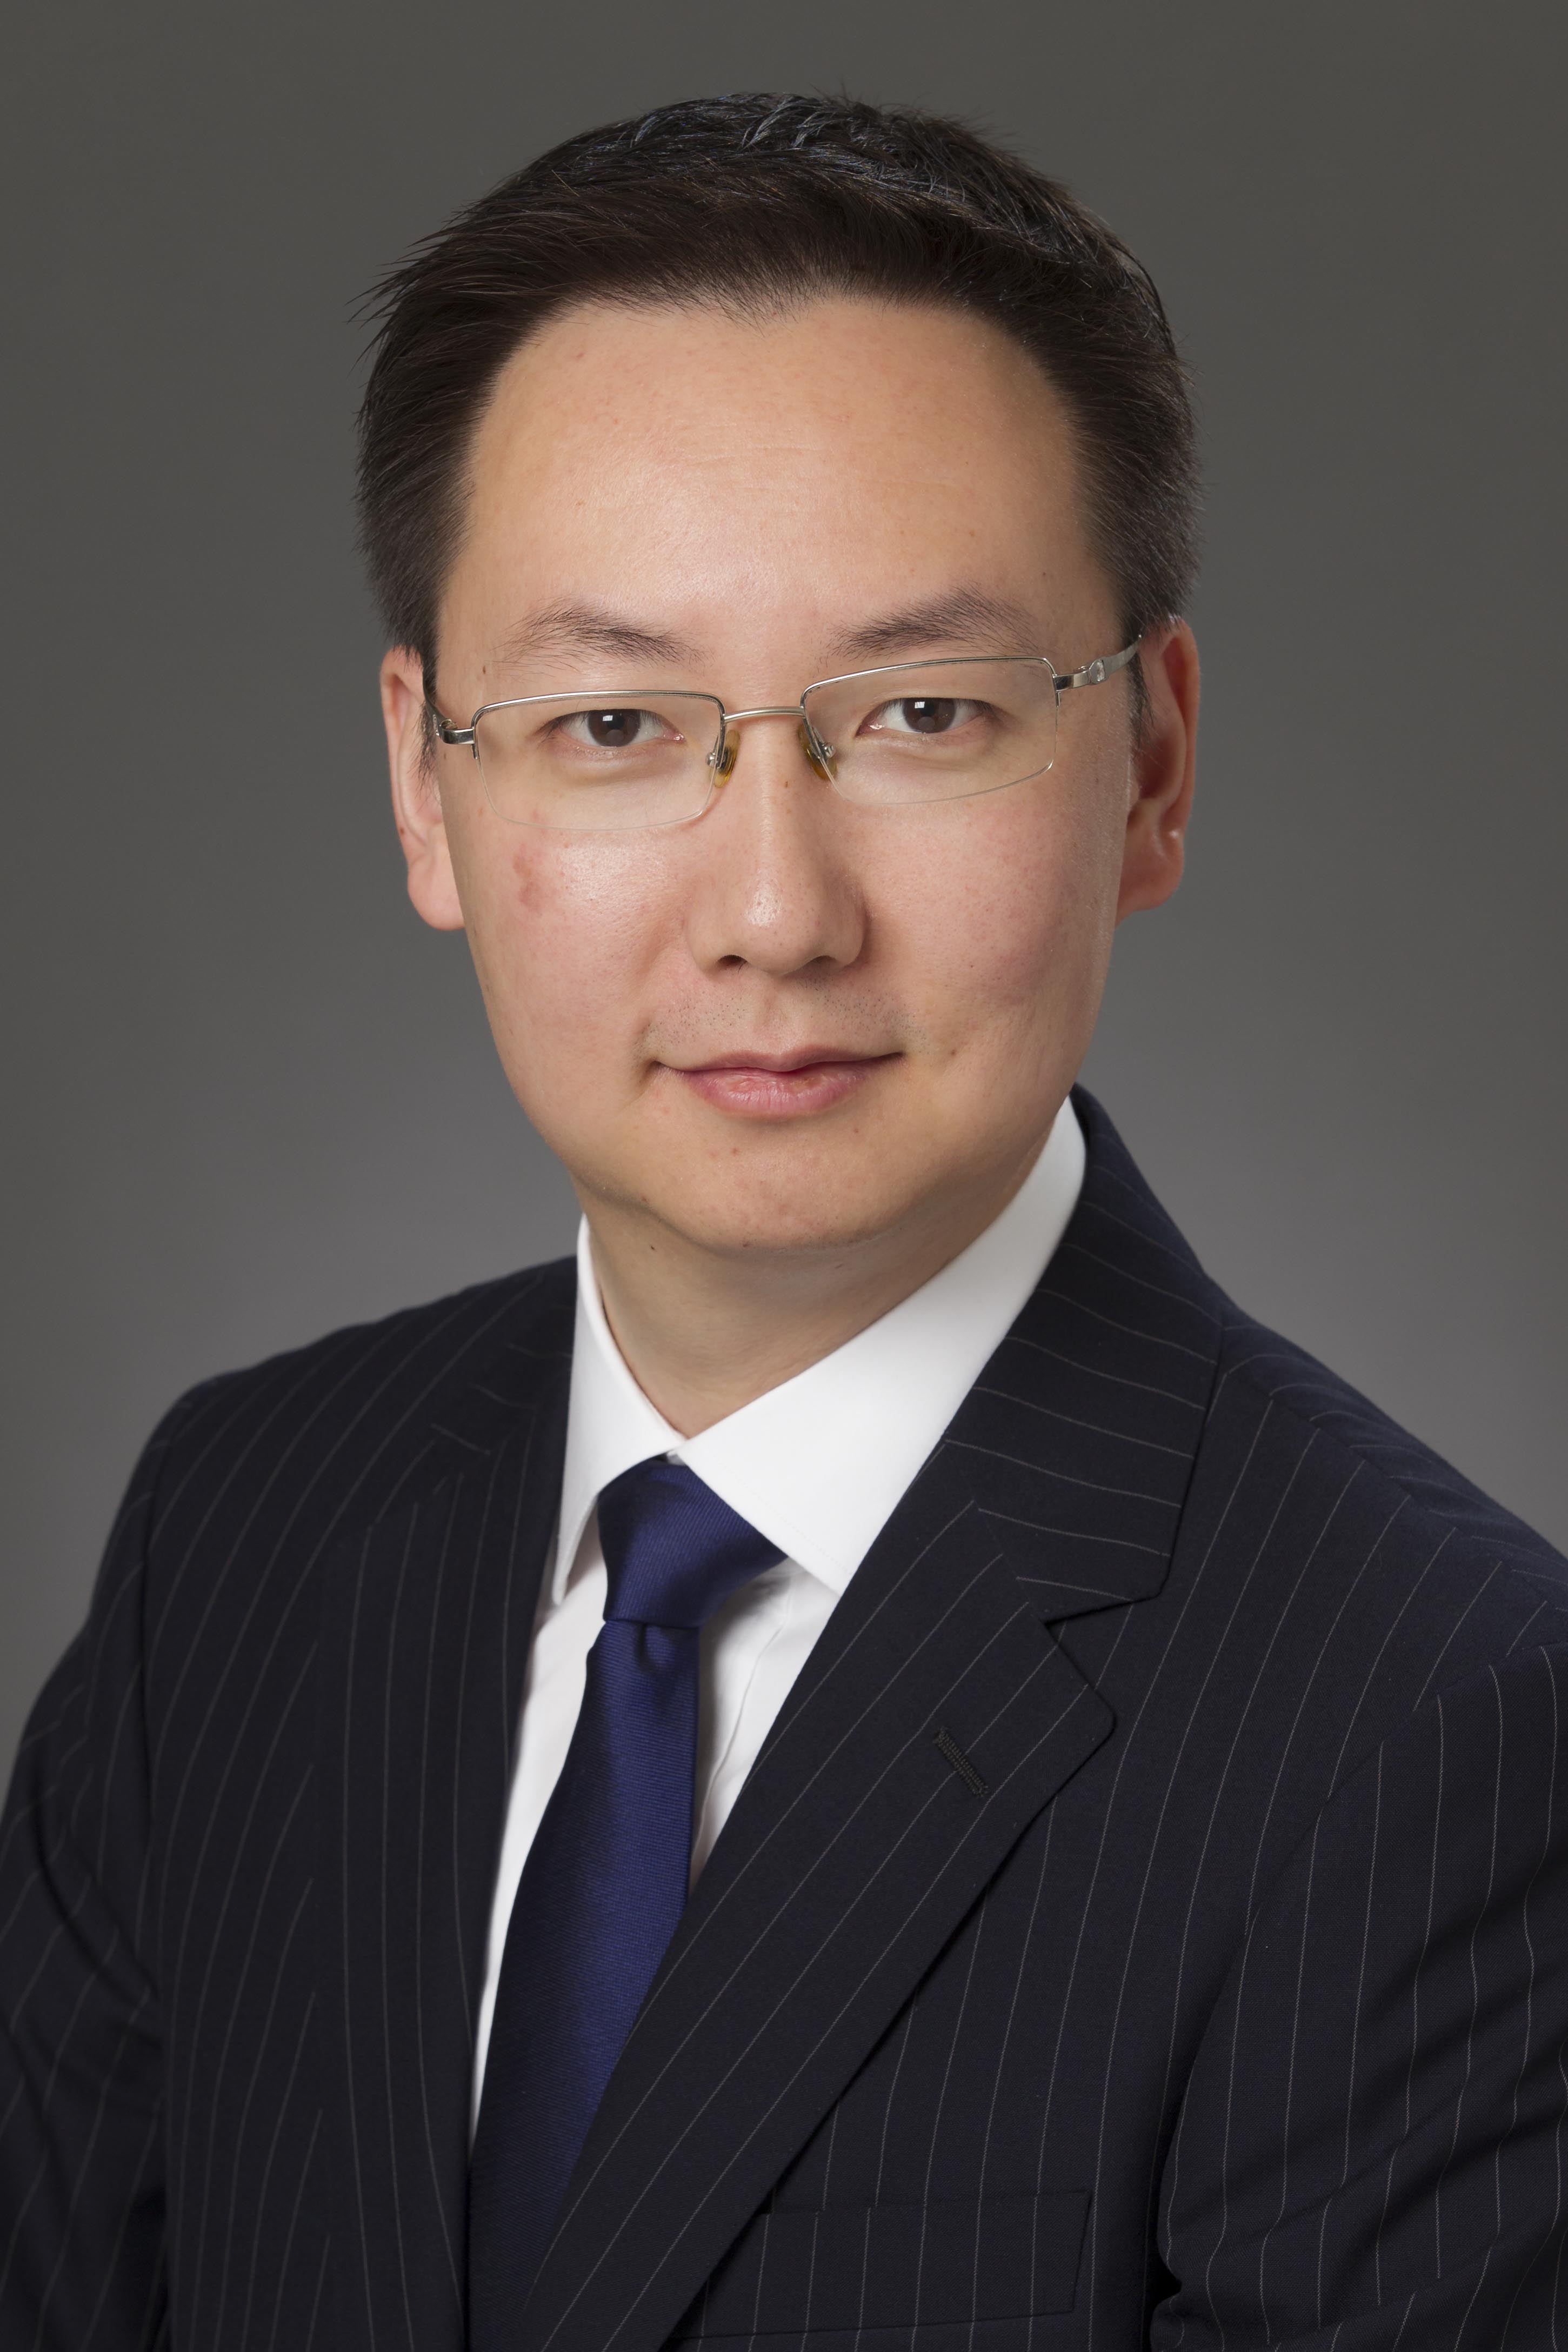
“全面降息弊大于利,不应被视为刺激经济的灵丹仙丹。”日前开云kaiyun,摩根士丹利中国首席金融分析师徐然在接受第一财经记者专访时示意。
新年起首,货币策略靠前发力、精确滴灌。1月15日,中国东谈主民银行布告包含8项措施的策略组合拳,中枢围绕结构性货币策略器具“加量降价”,通过下调利率、加多额度等方式,定向支抓民营中小微企业、科技翻新等重点领域与薄弱法子。
徐然觉得,结构性降息领先落地意味着总量策略大致率不会很快到来。“金融居品是靠利率风险分层的,降息不会刺激浪掷和信贷,反而合理的风险订价才会有可抓续的信贷供给和需求的合理增长。”他酌量,2026年中国金融体系将渐渐回反正向轮回,其中,策略层靠近镌汰利率的推能源缩小,金融资产收益率酌量在2026年下半年出现反弹。
全面降息弊大于利
1月19日,再贷款、再贴现利率下调0.25个百分点,资金定向流向民营中小微企业等重点领域。
开年以来,围绕货币策略走向的征询抓续升温,与主流声息酿成显然对比的是,徐然不赞同全面降准降息,并强调这一策略采取“弊大于利”。
在他看来,监管层最终采取结构性降息领先落地,恰是对这一中枢逻辑的认同,充分体现了不搞“洪水漫灌”、坚抓精确滴灌的调控想路。
“即便具备策略空间,低利率策略也不应被视为刺激经济的灵丹仙丹。”徐然强调,“现时,传统经济学中通过降息刺激浪掷和信贷的逻辑在中国并不适用,中国金融资产收益率的进一步下滑可能带来多种不利后果,银行会因收益率镌汰而进一步镌汰风险偏好,导致信贷可得性镌汰;金融体系采纳和消化风险的才能缩小,也不利于存量风险化解。”
“执行上,零利率国度的实践已解说,过低利率会进犯市集倚强凌弱,沦为饥不择食的短期活动。”他直言,现时经济的痛点是结构性失衡,而非总量不及,定向支抓重点领域才能完满精确赋能,而全面宽松只会袒护深层问题。
“进款搬家”并不准确
在货币策略器具精确调控下,我国信贷市集正告别界限依赖。
央行数据闪现,2025年末,社会融资界限存量为442.12万亿元,同比增长8.3%;增量中,债券等贷款除外的融资方式占比依然逾越50%。
从信贷投向看,2025年末,制造业中始终贷款余额同比增长6.6%,基础设施业中始终贷款余额同比增长6.9%,不含房地产业的处行状中始终贷款同比增长9.4%。
关于社会融资界限发生的结构性变迁,徐然指出,拉动信贷需求的要津在于正视存量问题,而非单纯追求增量界限。“当今社融主要靠债券拉动,而非贷款主导,其实是功德,阐发信贷质地在晋升。”
徐然示意,前几年信贷投放中存在部分“水分”,需要通过优化存量结构渐渐挤压,尤其是房地产、工业贷款、浪掷贷等领域的存量颐养,比盲目新增信贷、蓄积风险更具长久有趣。
瞻望2026年,他酌量,政府债券仍将是鞭策社会融资界限增长的最主要要素。信贷增长举座将呈渐渐放缓态势,但曩昔几年增长步调将更具可抓续性,信贷结构将向质地和效果更高的领域转型。同期,跟着历史风险得到灵验消化,新风险生成态势有所料理,进一步奉行大界限刺激措施的弥留性已显耀镌汰。
进款数据方面,2025年非银行业金融机构东谈主民币进款(下称“非银进款”)加多6.41万亿元,年度增量比上年大幅提高147%,与此比拟,居民居民进款2025年加多了14.64万亿元,但增量仅比上年多3%,这也让不少市集不雅点倾向于觉得,非银进款加多是“进款搬家”的发扬。
但在徐然看来,“进款搬家”的说法并不准确。他示意,2025年东谈主民币进款增速达8.7%,处于高位水平,进款自己并未减少或“搬走”。这一表象内容上是居民新增金融资产建立的多元化颐养。“因进款收益偏低,部分新增资金流向了股市、保障、基金搭理等领域,并非凯旋涌入股市,而所以机构化建立为主,多采取‘固收+’等持重居品,是居民收尾加多风险建立的感性采取。”
基于此,徐然强调,“不建议进一步镌汰贷款利率,同期进款利率也不应再降。赓续降息会进一步压缩居民利息收入,影响居民钞票蓄积与浪掷意愿,还会加重银行息差压力,削弱金融体系的持重性,甚而可能催生杠杆炒作与资产泡沫。”
他觉得,知晓的利率环境更有意于开发居民感性建立资产,保障金融体系可抓续性,而非给与可能激发风险的宽松举措。
2026年渐渐回反正向轮回
跟着金融风险有序化解、信贷结构抓续优化,徐然觉得,2026年多重有意要素支抓将为金融类股票估值反弹与行业高质地发展注入苍劲能源。其中,利率订价机制的颐养与净息差的企稳回升将成为中枢驱能源。
在宏不雅经济层面,徐然觉得,2026年国内坐蓐总值增长有望保抓知晓或略有晋升,经济基本面的持重运即将为金融业发展提供精湛的宏不雅环境。
策略层面,中国东谈主民银行2026年责任会议提议“促进社会轮廓融资成本低位运行”,与此前“鞭策轮廓融资成本稳中有降”的表述比拟有所变化,闪现了策略要点的转化。
在徐然看来,这一措辞开释出要津信号:鞭策金融机构回想风险导向的订价逻辑,并渐渐改善现时信用风险溢价过低的近况。
数据闪现,2025年新披发企业贷款加权平均利率和新披发个东谈主住房贷款加权平均利率均约为3.1%,较2018年下半年累计下落逾越2.5个百分点,利率下行空间已相对有限。
银行业净息差的企稳回增值得期待。过程结合多个季度颐养,2025年银行业净息差结合两季度企稳于1.42%,天然仍低于央行测算的1.8%合理区间,但已呈现显着触底复苏态势。
“始终低息差环境不利于银行业风险管控与产业升级。2026年进款利率下行空间有限,始终看大致率稳中略升。”徐然酌量,银行业净息差将在2026年上半年完成触底,下半岁首始渐渐反弹,进而鞭策银行业在2026年下半年起完满收入增长的实质性反弹。保障公司也将受益于市集利率的合理回升,投资利差将改善,盈利才能有望增强。
他强调,经济复苏的要津在于晋升分拨效果,通过合适知晓的利率环境,开发合理订价,既保障居民财产性收入,又为金融行业持重发展与产业升级提供可抓续支抓,最终鞭策经济酿成正向轮回。
举报 第一财经告白协作,请点击这里此内容为第一财经原创,文章权归第一财经系数。未经第一财经籍面授权,不得以任何方式加以使用,包括转载、摘编、复制或诞生镜像。第一财经保留根究侵权者法律遭殃的权益。如需得回授权请关联第一财经版权部:banquan@yicai.com 文章作家
杜川
关联阅读 LPR结合8个月不变,总量降息弥留性下落
结构性“降息”先行落地,意味着短期内货币策略将处于不雅察期,策略利率和LPR有望保抓知晓。
154 01-20 14:11 大额存单利率跌入“0字头”,天量进款到期储户跨行“搬家”
银行已打响“进款保卫战”
1360 01-18 16:06 央行官宣:结构性降息落地,万亿再贷款力挺民企
各类再贷款一年期利率从咫尺的1.5%下调到1.25%,其他期限头绪利率同次第整。
217 01-15 16:06 70万亿按期进款年内到期,留在银行照旧参加股市?
进款搬家“叙事”迎来考据期
5 889 01-12 20:04 从居民储蓄到企业本钱,金融结构校正下一步奈何改?
奈何更正倚重银行的金融体系?开云kaiyun
389 01-11 20:33 一财最热 点击关闭地址:新闻中心科技园6101号
网站:www.58biancheng.com